
Ratgeber
Wirtschaftlicher Totalschaden: Was Ihnen zusteht
Wiederbeschaffungswert, Restwert, 130-%-Regel: wie ein Totalschaden berechnet wird und wann sich die Reparatur trotzdem lohnt.
Kurz gesagt
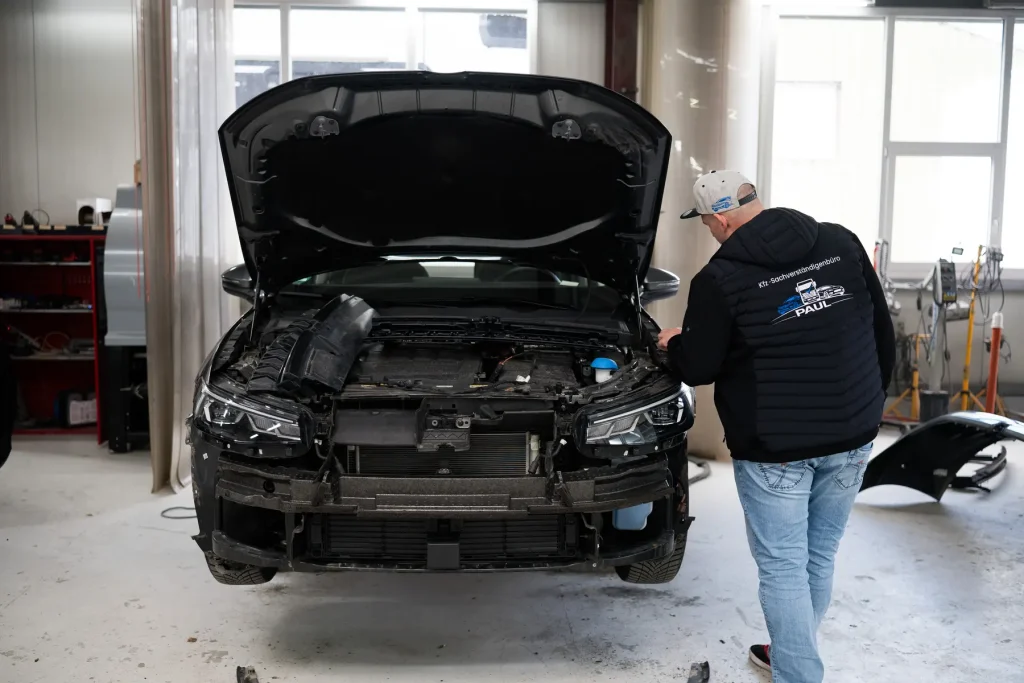
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparatur mehr kostet als das Auto vor dem Unfall wert war. Dann zahlt die gegnerische Versicherung in der Regel den Wiederbeschaffungswert abzüglich Restwert. Unter bestimmten Bedingungen dürfen Sie trotzdem reparieren lassen, bis zu 130 % des Wiederbeschaffungswerts.
„Totalschaden“ klingt endgültig. Gemeint ist aber meist nicht, dass das Auto nicht mehr zu retten wäre, sondern dass sich die Reparatur rechnerisch nicht lohnt. Für Sie entscheidend ist, wie hoch die Zahlen im Gutachten ausfallen.
Technischer und wirtschaftlicher Totalschaden
Ein technischer Totalschaden liegt vor, wenn sich das Auto nicht mehr fachgerecht reparieren lässt, zum Beispiel nach einem Brand oder schweren Rahmenschäden. Das ist selten.
Viel häufiger ist der wirtschaftliche Totalschaden: Die Reparatur wäre möglich, kostet aber mehr, als das Auto vor dem Unfall wert war. Gerade bei älteren Fahrzeugen ist diese Grenze schnell erreicht.
Die drei Werte im Gutachten
- Wiederbeschaffungswert: der Preis, den Sie bei einem seriösen Händler für ein vergleichbares Auto (Modell, Alter, Kilometer, Ausstattung, Zustand) zahlen müssten.
- Restwert: was Ihr beschädigtes Auto noch wert ist, also was ein Händler auf dem regionalen Markt dafür zahlen würde.
- Wiederbeschaffungsaufwand: Wiederbeschaffungswert minus Restwert. Das ist in der Regel der Betrag, den Sie ausgezahlt bekommen.
Ein Rechenbeispiel
- Reparaturkosten laut Gutachten
- 9.400 €
- Wiederbeschaffungswert
- 8.000 €
- Restwert (Unfallwagen)
- – 2.100 €
- Wiederbeschaffungsaufwand = Auszahlung
- 5.900 €
Dazu kommen in der Regel Gutachterkosten, Nutzungsausfall für die Wiederbeschaffungsdauer, Abschleppkosten und eine Kostenpauschale. Beispielzahlen, keine Zusage für Ihren Fall.
Grob durchrechnen? Zum Schadensrechner. Wie hoch der Wiederbeschaffungswert Ihres Fahrzeugs genau ist, ermittelt das Gutachten. Schaden prüfen lassen.
Die 130-%-Regel: trotzdem reparieren
Hängen Sie an Ihrem Auto, müssen Sie es nicht hergeben. Liegen die Reparaturkosten höchstens 30 % über dem Wiederbeschaffungswert, dürfen Sie es reparieren lassen, und die gegnerische Versicherung zahlt die Reparatur. Die Rechtsprechung knüpft das an Bedingungen:
- Die Reparatur ist fachgerecht und vollständig, so wie im Gutachten vorgesehen. Eine Billigreparatur reicht nicht.
- Sie nutzen das Auto danach weiter, nach der Rechtsprechung des Bundesgerichtshofs in der Regel mindestens sechs Monate.
- Die Reparatur wird nachgewiesen, etwa durch die Werkstattrechnung.
Liegen die Reparaturkosten über 130 %, bekommen Sie nur den Wiederbeschaffungsaufwand ersetzt, auch wenn Sie reparieren lassen.
Restwertangebote der Versicherung
Nach einem Totalschaden melden sich Versicherungen oft mit einem höheren Restwertangebot, häufig von überregionalen Aufkäufern im Internet. Ein höherer Restwert senkt die Auszahlung.
Grundsätzlich dürfen Sie Ihr Auto zu dem Restwert verkaufen, den Ihr Gutachter auf dem regionalen Markt ermittelt hat. Liegt Ihnen vor dem Verkauf aber ein höheres, verbindliches Angebot vor, kann es zu berücksichtigen sein. Verkaufen Sie das Auto deshalb nicht übereilt, und fragen Sie im Zweifel nach. Bei Streit über den Restwert hilft ein Anwalt für Verkehrsrecht.
Was Sie insgesamt bekommen
Neben dem Wiederbeschaffungsaufwand stehen Ihnen bei einem unverschuldeten Unfall in der Regel zu: die Gutachterkosten, Nutzungsausfall oder Mietwagen für die Zeit, bis Sie ein neues Auto haben, Abschlepp- und Standkosten, Ummeldekosten und eine allgemeine Kostenpauschale. Kaufen Sie ein Ersatzfahrzeug, kann auch die darin enthaltene Mehrwertsteuer erstattet werden.
Begriffe wie Restwert oder Wiederbeschaffungswert finden Sie auch im Lexikon.
Häufige Fragen
Ab wann ist ein Auto ein wirtschaftlicher Totalschaden?
Wenn die Reparaturkosten (zusammen mit einer möglichen Wertminderung) höher sind als der Wiederbeschaffungswert, also das, was ein vergleichbares Auto vor dem Unfall gekostet hätte.
Darf ich mein Auto nach einem Totalschaden behalten?
Ja. Sie bekommen dann den Wiederbeschaffungswert abzüglich Restwert ausgezahlt und können das Auto behalten, reparieren oder selbst verkaufen.
Muss ich das Restwertangebot der Versicherung annehmen?
In der Regel dürfen Sie Ihr Auto zu dem Restwert verkaufen, den Ihr Gutachter auf dem regionalen Markt ermittelt hat. Kommt ein höheres Angebot der Versicherung vor dem Verkauf bei Ihnen an, kann es aber zu berücksichtigen sein. Verkaufen Sie deshalb nicht übereilt.
Was bedeutet die 130-%-Regel?
Liegen die Reparaturkosten höchstens 30 % über dem Wiederbeschaffungswert, dürfen Sie reparieren lassen und bekommen die Kosten ersetzt. Voraussetzung ist eine fachgerechte, vollständige Reparatur nach Gutachten, und Sie nutzen das Auto danach weiter, nach der Rechtsprechung in der Regel mindestens sechs Monate.
Ihr Schaden
Lassen Sie den Schaden unabhängig prüfen.
Beschreiben Sie kurz, was passiert ist. Wir melden uns und sagen Ihnen, ob ein Gutachten sinnvoll ist und wer es in Ihrem Fall bezahlt.
Jens Paul
Kfz-Sachverständiger, zertifiziert nach DIN EN ISO/IEC 17024 · Mitglied im VfK · Gomaringen
Jens Paul erstellt unabhängige Unfall-, Wert- und Caravan-Gutachten für Reutlingen, Tübingen und Umgebung. Mehr über mich
Dieser Ratgeber informiert allgemein und ersetzt keine Rechtsberatung. Bei Fragen zur Schuld, zur Haftungsquote oder bei Streit mit der Versicherung wenden Sie sich bitte an eine Anwältin oder einen Anwalt für Verkehrsrecht.
Weiterlesen
Passende Ratgeber
 Wertverlust
Wertminderung nach Unfall: der merkantile Minderwert
Ein Unfallauto ist weniger wert, auch nach perfekter Reparatur. Diesen Verlust bekommen Sie ersetzt, wenn ihn jemand berechnet.
2 Min. Lesezeit Lesen
 Auszahlen statt reparieren
Fiktive Abrechnung: auszahlen lassen statt reparieren
Sie wollen nicht reparieren lassen, sondern das Geld? Das geht. So funktioniert die Abrechnung nach Gutachten und hier wird oft gekürzt.
2 Min. Lesezeit Lesen
 Ausfall
Nutzungsausfall & Mietwagen nach einem Unfall
Ohne Auto, weil es in der Werkstatt steht? Dafür gibt es Geld pro Tag oder einen Mietwagen. So klappt es.
2 Min. Lesezeit Lesen